Vingt ans de visites de biens à acheter mènent toujours au même constat : l’écart entre le coût d’une inspection sérieuse et celui des travaux qu’elle permet d’éviter est rarement une question de centaines d’euros, mais souvent une question de dizaines de milliers. Un défaut de toiture non détecté entraîne une charpente humide, une isolation détruite et un circuit électrique à refaire. Une fissure jugée « cosmétique » cache parfois un affaissement progressif. Une cave inspectée en pleine canicule paraît saine, puis se transforme en zone humide dès les premières pluies de printemps.
Le raisonnement rationnel consiste donc à traiter l’inspection non comme un coût, mais comme une assurance décisionnelle. Les sections suivantes décortiquent cette logique : regrets observés après coup, choix entre inspection standard et expertise structurelle, exploitation du rapport en levier de négociation, pièges saisonniers, timing optimal, points critiques à cibler, articulation avec le compromis et méthode de pré-estimation en une heure.
Ce qu’un inspecteur vous dirait en 30 secondes
- Le coût d’une inspection représente généralement moins de 1 % du prix d’un bien, pour un potentiel d’économie à deux chiffres.
- Les trois postes qui plombent un budget d’acheteur sont presque toujours les mêmes : toiture et charpente, humidité, électricité ancienne.
- Un rapport bien exploité devient une pièce juridique de négociation, pas un simple document archivé après la visite.
- Le mauvais timing (saison, position par rapport au compromis) détruit plus souvent le pouvoir de négociation que l’absence d’inspection elle-même.
- 12.1 : Pourquoi les acheteurs qui renoncent à l’inspection regrettent souvent dans les 2 ans ?
- 12.2 : Inspection standard ou expertise structurelle : laquelle choisir pour une maison de plus de 30 ans ?
- 12.3 : Comment transformer un rapport d’inspection en plan d’action et levier de négociation ?
- 12.4 : L’erreur des acheteurs qui inspectent en hiver et ratent les infiltrations détectables au printemps
- 12.5 : Quand commander votre inspection immobilière : avant ou après la signature du compromis ?
- 23.1 : Pourquoi vérifier l’état de la toiture et de l’électricité peut révéler des dizaines de milliers d’euros de travaux cachés ?
- 11.2 : Clause suspensive d’obtention de prêt : pourquoi elle doit mentionner un montant précis ?
- 23 : Comment estimer le coût des travaux d’un bien ancien en 1 heure de visite sans être expert ?
Pourquoi les acheteurs qui renoncent à l’inspection regrettent souvent dans les 2 ans ?
Les acheteurs qui renoncent à l’inspection regrettent principalement dans les deux ans parce que c’est le délai moyen pendant lequel les défauts cachés se manifestent concrètement : une saison complète révèle les problèmes d’étanchéité, un hiver teste le chauffage, un printemps déclenche les infiltrations, et un été expose les faiblesses d’isolation. Ces travaux surviennent au pire moment budgétaire.
Le mécanisme financier est brutal. Les frais d’acquisition, l’ameublement et les premiers aménagements absorbent la trésorerie dans les douze premiers mois. Quand une tuile commence à fuir à vingt mois, quand un tableau électrique disjoncte en permanence, quand une tache d’humidité réapparaît malgré trois couches de peinture, l’acheteur découvre qu’il doit financer en urgence des travaux qui n’étaient pas prévus. L’artisan intervient à son tarif, sans concurrence, sans négociation.
Les regrets se classent en trois catégories distinctes. Le regret financier est le plus visible : des travaux non budgétés qui déséquilibrent le plan de financement. Le regret juridique est plus insidieux : engager une action en vice caché contre le vendeur est long, coûteux, et son issue dépend de la démonstration que le défaut était antérieur à la vente et dissimulé. Le regret émotionnel, souvent sous-estimé, détériore la relation au bien acheté : l’acquéreur développe un sentiment de méfiance permanent envers son propre logement.
Un point rarement souligné : le surcoût d’une réparation découverte après l’achat dépasse presque toujours celui d’une réparation négociée avant signature. Avant le compromis, le vendeur a un intérêt à conclure et peut consentir à une baisse de prix ou à une prise en charge. Après la vente, il n’a plus aucune obligation hors recours judiciaire. L’acquéreur se retrouve seul, parfois après avoir déjà engagé des travaux de rénovation incompatibles avec la correction nécessaire.
Le chiffre populaire de « 90 % de regrets » doit être manié avec prudence : il relève davantage d’une illustration marketing que d’une statistique vérifiée. La vraie question utile est plutôt celle de l’exposition personnelle au risque, qui dépend de l’âge du bien, de la présence ou non de diagnostics récents, et de la rigueur de l’état des lieux technique du vendeur.
Ce décalage temporel explique pourquoi tant d’acheteurs confondent « rien n’est apparu pendant la visite » avec « le bien est sain » : la visite est une photographie instantanée, l’inspection est une lecture technique de l’historique.
Inspection standard ou expertise structurelle : laquelle choisir pour une maison de plus de 30 ans ?
Pour une maison de plus de 30 ans, l’inspection standard reste le point de départ dans la majorité des cas, mais elle doit être pensée comme un filtre de triage. Dès qu’elle signale un indice structurel sérieux (fissure évolutive, affaissement, inclinaison), elle doit déclencher une expertise structurelle ciblée. L’erreur consiste à commander l’un à la place de l’autre, alors qu’ils se complètent.
La différence de périmètre est fondamentale. L’inspection standard couvre l’état visible et fonctionnel : fissures apparentes, humidité détectable, état des installations, points singuliers de toiture, menuiseries, ventilation. L’expertise structurelle, elle, étudie la portance, les fondations, la charpente, la stabilité globale, souvent avec des outils spécifiques (niveau laser, fissuromètre de précision, inspection endoscopique). Un expert structurel ne regarde pas les mêmes choses, et ne tire pas les mêmes conclusions, qu’un inspecteur généraliste.
Certains signaux doivent déclencher le passage direct à l’expertise structurelle, sans attendre : fissures en escalier sur un mur porteur, fissures qui dépassent 2 mm ou qui évoluent dans le temps, affaissement visible d’un plancher, portes ou fenêtres qui coincent sans raison évidente, inclinaison d’une cheminée, absence totale de diagnostics antérieurs sur un bien visiblement remanié. Dans ces situations, l’inspection standard risque de confirmer l’évidence sans en mesurer la gravité.
L’arbitrage coût / certitude se joue sur une logique simple. Pour un bien entretenu, avec diagnostics récents et aucun signal d’alerte, l’inspection standard suffit. Pour un bien de plus de 30 ans peu documenté, elle doit être budgétée comme une première étape, en gardant une réserve financière et calendaire pour une éventuelle expertise structurelle. Anticiper cette possibilité évite le pire scénario : découvrir après compromis qu’une expertise s’impose, sans avoir prévu ni le temps ni la clause.
La bonne articulation est donc séquentielle : l’inspection standard sert de triage, l’expertise structurelle ne se commande que sur les points réellement signalés. Cela évite de payer d’emblée une expertise lourde potentiellement inutile, tout en garantissant que les vrais risques structurels sont traités par la bonne compétence.
Un principe utile : plus le bien est ancien, plus l’inspection doit être conçue comme un point d’entrée dans un dispositif à plusieurs niveaux, pas comme un acte isolé.
Comment transformer un rapport d’inspection en plan d’action et levier de négociation ?
Un rapport d’inspection devient un levier de négociation à partir du moment où il est trié par priorité et chiffré par devis. Tant qu’il reste une liste d’observations techniques, il ne pèse rien face au vendeur. Dès qu’il devient trois colonnes de travaux hiérarchisés avec un ordre de grandeur chaque, il devient un document d’arbitrage financier opposable.
La méthode de tri la plus simple répartit chaque anomalie en trois colonnes. La première regroupe les urgences sécurité : installation électrique dangereuse, fuite de gaz, défaut structurel actif. La deuxième liste les travaux à moyen terme : toiture vieillissante, chauffage en fin de vie, menuiseries à remplacer dans les cinq ans. La troisième collecte les postes de confort : isolation à renforcer, finitions, aménagements. Chaque poste reçoit un ordre de grandeur chiffré, obtenu auprès d’artisans ou via des barèmes régionaux.
Transformer le rapport en argumentaire de négociation en 5 étapes
- Lister chaque anomalie du rapport avec sa page de référence et une photo si possible, pour disposer d’un document unique opposable au vendeur.
- Classer chaque ligne en trois catégories : sécurité, moyen terme, confort, afin de hiérarchiser les demandes.
- Demander un devis écrit ou une estimation documentée pour chaque anomalie en catégories sécurité et moyen terme.
- Calculer le montant total défendable et le convertir en demande chiffrée : baisse de prix ou prise en charge par le vendeur, avec justificatifs annexés.
- Faire inscrire les anomalies et leur traitement dans le compromis sous forme de conditions ou de réserves documentées, validées par le notaire.
Chiffrer la négociation change tout : convertir chaque anomalie en devis documenté transforme un argument vague (« la toiture semble en mauvais état ») en demande précise (« remise aux normes de la couverture : 18 400 € selon trois devis »). Face à un document chiffré, le vendeur négocie sur le montant, pas sur la réalité du défaut.
Deux leviers distincts s’offrent ensuite à l’acheteur. La baisse du prix de vente réduit mécaniquement les frais de notaire et les intérêts du prêt sur toute la durée du financement, mais oblige l’acheteur à gérer les travaux ensuite. La prise en charge des travaux par le vendeur maintient le prix affiché, ce qui peut arranger le vendeur dans certains contextes, mais exige un suivi d’exécution précis et des réserves claires avant la signature définitive. Le premier levier est plus simple, le second est parfois plus efficace quand les travaux doivent impérativement être terminés avant l’emménagement.
L’intégration dans le compromis est la pièce finale. Les anomalies retenues doivent apparaître dans les conditions de l’avant-contrat : travaux à réaliser avant signature définitive, ou réserve documentée. Sans cette inscription, le rapport reste un document privé lu une fois, puis oublié. Avec elle, il devient une pièce juridique à part entière.
Un rapport bien exploité change le rapport de force : l’acheteur n’est plus celui qui « cherche la petite bête », il est celui qui présente un plan de travaux chiffré.
L’erreur des acheteurs qui inspectent en hiver et ratent les infiltrations détectables au printemps
L’erreur consiste à prendre la photographie instantanée d’un bien pour sa réalité annuelle. En hiver, le chauffage assèche l’air, la végétation est absente, les toitures sèches ne révèlent pas leurs défauts d’étanchéité et les sols autour de la maison ne subissent pas la pression des pluies prolongées. Les infiltrations se manifestent surtout après plusieurs jours de pluie soutenue, lorsque les nappes remontent et que les points faibles de couverture cèdent.
La parade existe. Même en période sèche, les traces durables subsistent : auréoles anciennes dans les plafonds, dépôts de salpêtre en bas des murs, décollement de peinture, déformation discrète des plinthes, odeur de renfermé dans une cave aérée depuis plusieurs semaines. Un inspecteur expérimenté lit ces signaux comme une archéologie de l’humidité : la trace reste même quand le symptôme actif a disparu. Pour un bien à risque — soubassement enterré, cave, toiture ancienne, zone exposée aux pluies latérales —, demander systématiquement l’historique des sinistres au vendeur.
La visite complémentaire de printemps est une option sous-utilisée. Pour un bien repéré en période sèche, programmer une seconde visite après plusieurs jours de pluie, avant la signature définitive, apporte une information quasi gratuite et décisive. Lorsque le calendrier ne le permet pas, négocier une clause de contrôle post-pluies dans le compromis est un garde-fou que le vendeur accepte généralement si sa bonne foi est entière.
Le lien avec le budget est direct. Une infiltration non détectée bascule rapidement dans la catégorie des travaux cachés en cascade : isolation à refaire, traitement de maçonnerie, assainissement du bois de charpente, parfois reprise d’enduit extérieur. Cet enchaînement illustre très concrètement pourquoi l’écart entre le coût d’une inspection sérieuse et le coût des travaux évités reste quasi systématiquement favorable à l’inspection.
Visiter en période sèche n’est pas interdit : visiter en période sèche sans se méfier des pièges saisonniers l’est.
Quand commander votre inspection immobilière : avant ou après la signature du compromis ?
Le meilleur moment pour commander une inspection dépend du marché et du bien, mais le principe directeur reste identique : plus l’inspection est précoce, plus l’acheteur garde du pouvoir de négociation. Inspecter avant l’offre offre le maximum de liberté, inspecter entre offre et compromis protège l’engagement, inspecter après compromis exige une condition suspensive solide.
Inspecter avant l’offre permet de négocier le prix dès le départ ou de renoncer sans engagement. L’inconvénient est l’accès au bien (le vendeur n’est pas toujours disposé à ouvrir sa maison plusieurs fois avant tout engagement) et le risque financier si l’offre n’est finalement pas acceptée. Cette option convient aux biens anciens, atypiques ou visiblement remaniés, où le niveau de risque justifie l’investissement.
Inspecter après le compromis suppose d’avoir sécurisé en amont un droit d’accès et surtout une condition suspensive explicite liée au résultat de l’inspection. Cette clause doit préciser les points vérifiés, les seuils d’acceptation et le délai de réalisation. Sa validité et sa portée dépendent étroitement de sa formulation et du droit applicable : la rédaction doit être validée par un notaire ou un avocat, car une clause imprécise se retourne contre son auteur.
| Critère | Inspection avant compromis | Inspection après compromis |
|---|---|---|
| Pouvoir de négociation | Maximal (prix non figé) | Réduit (prix et conditions déjà convenus) |
| Risque financier si échec | Perte du coût de l’inspection si l’offre tombe | Perte du coût de l’inspection, retrait encadré par la clause |
| Accès au bien | Dépend de la bonne volonté du vendeur | Garanti par le compromis |
| Délai disponible | Souple | Court, encadré par la condition suspensive |
| Qualité juridique du recours | Aucune, pas d’engagement | Dépend de la rédaction précise de la clause |
Le contexte modifie la décision. Un bien rare ou très demandé impose une inspection préalable rapide, ou au minimum une visite accompagnée d’un professionnel. Un bien ancien ou atypique mérite une inspection complète avant toute offre. Un vendeur réticent à toute inspection constitue en soi un signal d’alerte et un argument pour renégocier les conditions de l’avant-contrat.
Le calendrier type aide à visualiser l’enchaînement : réalisation de l’inspection sur une demi-journée, réception du rapport sous 48 à 72 heures en général, puis quelques jours à deux semaines pour obtenir des devis et préparer la négociation. C’est ce calendrier qui doit dicter le délai de la condition suspensive, pas l’inverse. Un délai trop court transforme l’inspection en formalité et détruit son effet de levier.
Un acheteur qui inspecte au bon moment ne paie pas pour « rassurer », il paie pour « négocier ».
Pourquoi vérifier l’état de la toiture et de l’électricité peut révéler des dizaines de milliers d’euros de travaux cachés ?
Toiture et électricité concentrent une part disproportionnée des travaux cachés parce qu’ils entraînent chacun des effets en cascade. Une couverture défaillante n’implique pas seulement la réfection de la toiture : elle contamine la charpente, détruit l’isolation, abîme les plafonds, et peut rendre dangereux un circuit électrique traversé par l’humidité. Une installation électrique vétuste n’est pas seulement non conforme : elle oblige souvent à ouvrir les murs, donc à reprendre finitions et peintures.
Plus de 15 ans
C’est l’ancienneté à partir de laquelle une évaluation de l’état de l’installation électrique intérieure est obligatoire en cas de vente d’un logement en France. Ce diagnostic ne mesure pas le danger réel, mais la conformité, ce qui en fait un point de départ utile à croiser avec l’inspection.
Source : article L134-7 du Code de la construction et de l’habitation (Légifrance)
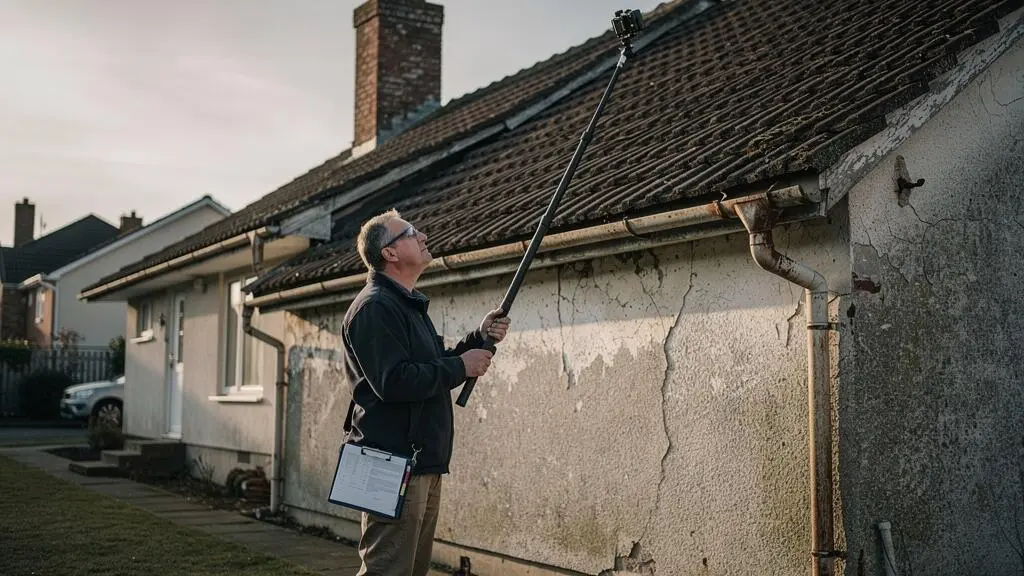
Pour la toiture, les points de contrôle accessibles sans grimper sont étonnamment révélateurs. Depuis le sol, observer la souche de cheminée (verticalité, état du solin, fissures), les lignes de couverture (déformation, affaissement du faîtage, tuiles décalées), les noues et solins (zones où deux pans se rencontrent), et l’état des gouttières (débordement, végétation, corrosion). Depuis les combles, chercher les traces d’eau sur la sous-face, les auréoles sur l’isolant, l’odeur d’humidité, le bois foncé par l’eau. Ces indices suffisent à décider si une expertise de couverture est nécessaire.
Côté électricité, le lien entre installation ancienne et travaux lourds est systématique. Un tableau sans dispositif différentiel, des fils apparents, des prises sans terre, un compteur ancien non adapté annoncent presque toujours une réinstallation complète. Dès lors que cette rénovation se combine à des travaux liés à l’humidité (ouverture de cloisons, reprise de plafonds), les postes se cumulent et peuvent effectivement atteindre plusieurs dizaines de milliers d’euros. Les chiffres parfois cités autour de 40 000 € sont des ordres de grandeur, variables selon la surface, la région et l’état réel ; ils doivent toujours être validés par devis.
Le cadre légal français ajoute un garde-fou. L’évaluation obligatoire au-delà de quinze ans permet d’identifier la non-conformité administrative, mais elle ne mesure pas forcément le danger réel. L’inspection croise ces deux lectures : le diagnostic signale les non-conformités, l’inspection évalue les risques concrets et l’ampleur de la remise en état nécessaire. L’un sans l’autre laisse des zones d’ombre.
Deux heures passées sur ces deux postes évitent souvent plus de dépenses que l’ensemble des autres vérifications réunies.
Clause suspensive d’obtention de prêt : pourquoi elle doit mentionner un montant précis ?
La clause suspensive d’obtention de prêt ne protège l’acheteur que pour le financement précisément décrit dans le compromis. Un montant, un taux et une durée mal formulés peuvent être interprétés comme couvrant un financement différent de celui réellement sollicité, ce qui affaiblit considérablement la possibilité de se dédire en cas de refus de prêt. La précision n’est pas une formalité : c’est la condition de validité du filet de sécurité.
D’après la fiche de la FNAIM sur la condition suspensive d’obtention de prêt, la clause doit mentionner le montant total du prêt, son taux d’intérêt maximal hors assurance et sa durée. Le délai de réalisation est généralement compris entre 45 et 60 jours à compter de la signature, selon les pratiques courantes. Un oubli sur l’un de ces éléments ouvre une zone grise que l’adversaire d’un contentieux peut exploiter.
Les pièges de formulation reviennent systématiquement. Un montant trop bas oblige l’acheteur à démontrer qu’il ne pouvait pas financer la différence sur ses fonds propres, ce qui peut être retenu contre lui. Un montant trop élevé par rapport à sa capacité d’emprunt réelle peut être interprété comme un montage financier mal préparé, ce qui fragilise la protection. L’absence de taux de référence permet à la partie adverse de considérer que tout refus bancaire ne correspond pas aux conditions de la clause. Chacune de ces imprécisions a une conséquence concrète en cas de litige.
Le montant inscrit doit refléter le plan de financement réel : apport personnel plus emprunt effectivement sollicité, en cohérence avec le prix négocié et le budget de travaux issu de l’inspection. C’est là que les deux dispositifs se rejoignent : si l’inspection révèle 25 000 € de travaux à prévoir, le plan de financement et donc le montant inscrit dans la clause doivent en tenir compte. Sinon, la sécurisation juridique et la réalité financière divergent, et la clause perd son utilité pratique.
Les garde-fous procéduraux complètent le dispositif. Selon une analyse notariale sur la condition suspensive d’obtention de prêt, le délai minimum légal pour l’obtention du prêt ne peut être inférieur à un mois à compter de la signature de l’avant-contrat, la pratique courante prévoyant souvent deux mois en raison des délais bancaires. L’acheteur doit déposer une demande de prêt dans ce délai, et justifier tout refus par une attestation bancaire. Faire relire la clause par un notaire reste la précaution la plus rentable du processus.
Une clause bien rédigée transforme un refus de prêt en sortie protégée ; une clause mal rédigée transforme ce même refus en perte sèche.
À retenir avant la dernière étape
- Les postes à surveiller en priorité ne sont pas une liste exhaustive, mais une grille d’évaluation du risque global : toiture, électricité, humidité, structure, isolation.
- Chaque signal visible renseigne sur un risque invisible : une marque, une déformation, une odeur ont une valeur diagnostique.
- Une méthode de visite structurée en postes et en niveaux produit une fourchette de travaux, pas un chiffre unique, et c’est précisément cette fourchette qui sert de base à la décision d’achat.
Comment estimer le coût des travaux d’un bien ancien en 1 heure de visite sans être expert ?
Estimer le coût des travaux d’un bien ancien en une heure est possible à condition de renoncer à la précision chiffrée et de viser une fourchette structurée par lots. L’objectif n’est pas de produire un devis, mais de produire une grille de décision suffisamment fiable pour arbitrer entre faire une offre, négocier le prix, ou renoncer. Une méthode chronométrée en cinq postes permet d’y parvenir.
La visite se découpe en cinq blocs d’environ 10 à 12 minutes chacun : toiture et charpente, façade et menuiseries, électricité et plomberie, humidité et structure, isolation et chauffage. Pour chaque bloc, deux à trois indices visuels suffisent pour affecter un niveau d’état. Et pour chaque bloc, une question précise au vendeur complète l’observation.
| Poste | Indices visuels prioritaires | Question à poser au vendeur |
|---|---|---|
| Toiture et charpente | Alignement du faîtage, état des solins, traces en combles | Date de la dernière réfection ou intervention |
| Façade et menuiseries | Fissures, décollement d’enduit, condensation entre vitres | Type de vitrage et année de pose |
| Électricité et plomberie | Type de tableau, présence de différentiels, nature des canalisations | Dernière mise aux normes et éventuels diagnostics |
| Humidité et structure | Salpêtre, auréoles, fissures évolutives, portes qui coincent | Historique des sinistres et traitements effectués |
| Isolation et chauffage | Épaisseur visible en combles, type de chaudière, âge du système | Factures énergétiques annuelles |
Pour chaque poste, le raisonnement d’estimation consiste à affecter un niveau plutôt qu’un chiffre : bon état, rafraîchissement nécessaire, ou remplacement complet. Les fourchettes de prix s’obtiennent ensuite auprès d’artisans ou via des barèmes régionaux, car les prix varient fortement selon la zone géographique, l’accessibilité du chantier et la surface concernée. Cette méthode produit systématiquement une fourchette, jamais un chiffre unique.
La distinction entre visible et probable est cruciale. La visite d’une heure évalue l’état apparent, mais les postes les plus coûteux — structure, réseau électrique complet, étanchéité — exigent des diagnostics ou une inspection pour être réellement chiffrés. La méthode consiste donc à produire deux fourchettes : une fourchette basse correspondant au visible et au certain, et une fourchette haute incluant les risques identifiés mais non confirmés. L’écart entre les deux mesure l’incertitude et guide la décision d’approfondir ou non.
Cas pratique (scénario hypothétique)
Imaginons une maison de 110 m² proposée à 240 000 € dans une zone où les biens rénovés comparables se vendent autour de 290 000 €. La visite d’une heure identifie une toiture en fin de vie, un tableau électrique ancien, une cave avec traces d’humidité ancienne et un chauffage de plus de 20 ans.
Fourchette basse des travaux visibles : environ 25 000 €. Fourchette haute incluant les risques probables (reprise d’isolation, mise aux normes complète) : environ 55 000 €. Comparaison : prix demandé plus fourchette haute = 295 000 €, soit au-dessus du prix des biens rénovés comparables. Décision rationnelle : négocier à la baisse ou commander une inspection avant toute offre, plutôt que de signer au prix affiché.
Cette estimation ne remplace pas une inspection, elle en détermine la nécessité. Comparer le prix demandé augmenté de la fourchette haute des travaux au prix de biens rénovés comparables dans le même quartier transforme la visite en véritable grille d’arbitrage. Si le total dépasse les comparables rénovés, le prix est à renégocier ou le bien à écarter. Si le total reste inférieur, la marge de manœuvre existe et justifie d’engager l’inspection pour sécuriser la décision.
L’étape suivante consiste à appliquer cette grille au prochain bien visité, à produire les deux fourchettes dès la fin de la visite, et à décider en toute connaissance de cause si l’inspection complète s’impose ou si le dossier peut être écarté sans engagement supplémentaire.
Combien coûte réellement une inspection immobilière ?
Le prix varie fortement selon la surface, l’ancienneté du bien, la région et l’étendue de la mission. Une inspection standard sur une maison de taille moyenne se situe généralement dans une fourchette basse de quelques centaines d’euros. Une expertise structurelle, plus technique et ciblée, se chiffre à part. Demander deux à trois devis à des professionnels indépendants reste la meilleure façon d’obtenir une estimation réaliste pour le bien concerné.
L’inspection remplace-t-elle les diagnostics obligatoires fournis par le vendeur ?
Non. Les diagnostics obligatoires (électricité, gaz, amiante, plomb, performance énergétique, etc.) répondent à un cadre légal et vérifient la conformité réglementaire ou la présence de risques spécifiques. L’inspection, elle, évalue l’état général et fonctionnel du bien, chiffre les travaux à prévoir et identifie les risques structurels. Les deux sont complémentaires et doivent être croisés pour une lecture complète du bien.
Un inspecteur peut-il garantir qu’il n’y aura aucune mauvaise surprise après l’achat ?
Aucun inspecteur sérieux ne délivre ce type de garantie. L’inspection évalue l’état visible et probable à un instant donné, elle réduit considérablement le risque mais ne l’annule pas. Un défaut strictement caché, non détectable sans démontage, peut échapper à la visite. Le rapport précise toujours ses limites : zones non accessibles, éléments non testables, hypothèses retenues.
Faut-il être présent pendant l’inspection ?
Être présent, au moins pour la synthèse de fin de visite, apporte une valeur ajoutée considérable. Un inspecteur explique sur place des éléments qui, dans le rapport écrit, apparaissent plus techniques ou abstraits. C’est aussi l’occasion de poser des questions ciblées sur les points qui inquiètent et de voir de ses propres yeux les anomalies signalées. La présence transforme un document reçu en compréhension réelle du bien.
Que faire si le vendeur refuse l’inspection ou la limite à certaines pièces ?
Un refus total ou un accès limité constitue en soi un signal d’alerte important. Dans un marché normal, un vendeur de bonne foi n’a aucune raison d’empêcher une inspection. Face à ce refus, deux options : renoncer au bien, ou intégrer dans l’offre une condition très stricte liée à l’accès complet et à l’inspection post-compromis. Insister pour obtenir des diagnostics complémentaires et interroger systématiquement l’historique des travaux et sinistres reste indispensable.